Ha salido ya a bolsa Anthropic y se ha caído gravemente la valoración. El precio al que abrió fue de $111.53 y tras dos sesiones cerró ayer a $88.91. Tras el cierre de mercado, ha tenido otra caída hasta los $87.80.
El problema de esto no es que los inversores institucionales vayan a perder dinero, porque han comprado a $83 en la negociación previa. El problema es que la sobreoferta de acciones de Anthropic está pinchando el Nasdaq por falta de demanda, y eso que sólo han sacado de momento el 5 % de sus acciones en circulación. Para los próximos meses, esa sobreoferta va a ser mucho mayor.
La idea en estas salidas a bolsa casi siempre es sacar unas pocas, manipularlas al alza con demanda falsa y esperar que la borregada se tire en tromba. Pero la borregada anda justa de efectivo, la inflación se ha comido el ahorro y no hay suficiente demanda. Hay que tener en cuenta que el dinero de los grandes fondos viene, al final, también de los particulares.
La cosa tiene una pinta mala cuando ni el primer día han conseguido calentar el papelito.
A mí me ofreció Interactive Brokers comprar en la subasta previa, pero lo decliné por un motivo que nada tiene que ver con el negocio de Anthropic: el amigo Amodei ha sacado siete tipos distintos de acciones, y a nosotros nos quiere dar papel sin derecho a nada. Es un caso único en la historia de la bolsa: hay una clase de acción que sólo consiste en una única acción que tiene el 50,1 % de todo el voto en la junta de accionistas. Es decir, Amodei puede seguir mandando totalmente de Anthropic aunque venda todas sus acciones, puede estar toda la vida sin darnos dividendo alguno y sin hacernos caso, y puede perfectamente emitir paquetes nuevos de acciones a modo de bonus y adjudicárselos. Anthropic es su juguetito y a nosotros nos da memecoins.
Ahora, la mayor parte de las acciones de Anthropic están bloqueadas y no se pueden vender, porque así se han hecho los contratos, pero en el plazo de un año escalonadamente van a ser liberadas más de quince millones de acciones, es decir, quince veces las que hay ahora. Y a eso habrá que sumar las que van a ser liberadas de Space X y los movimientos que pueda hacer OpenAI para salir a cotizar.
Por tanto, creo que van a faltar compradores y van a venir las prisas entre los vendedores.
El negocio de Anthropic:
Aunque no tengo intención ninguna de comprar acciones de empresas bajo control ajeno a los accionistas, voy a entretenerme ahora un rato en pensar en el negocio de Anthropic a futuro.
El 80 % de sus ingresos viene de la API, que está dedicada principalmente a programación. Es cierto que Anthropic sigue siendo la mejor en la producción de código, pero también es cierto que la inteligencia de todos los modelos crece tanto que muchas cosas hasta ahora consideradas complejas se están convirtiendo en triviales. Cuando probé DeepSeek en enero de este año, había que repasarle todo el código para que no diese errores. Ahora, si se programa en Go o Python, DeepSeek produce cachos de código perfectamente funcionales sin revisión. De aquí a un año, la programación de scripts y webs será completamente trivial y se hará con la API de DeepSeek a 60 céntimos de dólar por millón de tokens. La producción de videojuegos y otros elementos visuales podrá hacerse también con Kimi, Qwen, Z.ai o Gemini.
El problema de Anthropic se llama "comoditización" y se basa en la ausencia de cualquier barrera de entrada o efecto red en su negocio. Al final, es un proveedor de inferencia, y eso es un negocio de márgenes bajos y mucho apalancamiento, un negocio real pero malo. La IA no es un negocio tan bueno como el software, porque no da monopolios. Hay que leer a Pat Dorsey y El pequeño libro que genera riqueza, ahí es donde yo aprendí a valorar los negocios tecnológicos.
Pero Anthropic no tiene ni tan siquiera centros de datos en propiedad, está de alquiler. Entonces, es un proveedor de inferencia con modelo propio, con buena marca, con alta calidad pero muy ineficiente.
No estoy exagerando: Anthropic puede quebrar, aunque actualmente se haya saneado de manera transitoria con esta colocación de acciones. Si la competencia sigue apretando, sobre todo la de Gemini, Anthropic puede verse con las acciones totalmente diluidas o con la empresa quebrada.
Y aquí hay que reconocer la visión que tuvo Sundar Pichai cuando, después de tener la empresa que inventó la IA (que realmente es DeepMind, no OpenAI), decidió empezar el negocio por los cimientos: diseñar procesadores específicos y más eficientes, los llamados TPU, montar centros de datos propios, integrar esa IA en todo su ecosistema... La estrategia ha sido lenta, pero ahora Gemini es la IA eficiente que consume poca electricidad y crece sin meterse en tantos problemas. Pichai es el cerdito que hizo la casa con ladrillos, Amodei el que la hizo con cañas y Altman el que la hizo con paja.
La quiebra de OpenAI:
Yo a OpenAI la veo quebrada si no sale a bolsa rápidamente y consigue volver a hinchar el burbujón. Así como Anthropic ya tiene un leve beneficio operativo, dentro de los inmensos compromisos de consumo de cómputo y la competencia que le viene, OpenAI tiene tantas pérdidas como facturación, tiene que gastar $2 para facturar $1. La financiación privada ya se le está secando, y en la última ronda sólo recaudó la mitad de lo que buscaba, la cuota de mercado le sigue bajando y la bolsa tiene mala pinta ahora mismo.
Microsoft va a ser la más afectada por los problemas de OpenAI, porque, si la sigue financiando con cómputo, el riesgo va creciendo, pero, si no la financia, perderá el valor de su paquete accionarial y todo el capex que ya ha realizado para ella. Seguir refinanciando puede parecer la opción, pero el tamaño de OpenAI es un tercio del de Microsoft. Si tiene casi un tercio de OpenAI, la pérdida de valor de las acciones la notaría claramente en la cotización.
El problema de estos tíos es que han montado la IA como esos castellers que montan un tres de nou amb folre: Microsoft, Nvidia, AWS u Oracle financian a sus propios clientes, y así la espiral va para arriba. Pero toda esa espiral tiene que acabar en la bolsa y en el dinero casi ilimitado de los pequeños inversores. Si ese dinero no llega, se caerán todos de cabeza.
Puede sobrar cómputo:
Si nos ponemos en el supuesto de que este pinchazo en la salida a bolsa de Anthropic lo que muestra es que el capital ya no va a llegar a los negocios de IA, entonces la situación de ese sector cambia rápidamente. El secado de la financiación acarreará de manera inmediata el fin del crecimiento a pérdidas y la búsqueda desesperada de rentabilidad real.
Actualmente, en Anthropic y OpenAI no hay ninguna suscripción mensual que produzca beneficios. Lo único que da beneficios es el uso directo de la API. Vemos también que se están entrenando cuatro o cinco modelos de frontera que acaban siendo prácticamente lo mismo, lo que hace pensar en que tres o cuatro van a desaparecer. A todo esto, hay que sumar que mucha de la demanda técnicamente rentable para Anthropic procede de startups con financiación también especulativa que van a quebrar.
Por tanto, tendremos en poco tiempo:
- Cese de la capa gratuita.
- Fin o encarecimiento de las suscripciones mensuales.
- Reducción del número y frecuencia del entrenamiento de nuevos modelos.
- Destrucción de una parte de la demanda rentable.
Haciendo números, el nuevo Gemini Neon ha acabado concluyendo que, presuponiendo un aumento del 100 % de la demanda empresarial rentable, pero limitando la producción de tokens a lo realmente rentable, la capacidad actual sería realmente necesaria, pero la mayor parte de la nueva capacidad proyectada y actualmente en construcción sería sobrante.
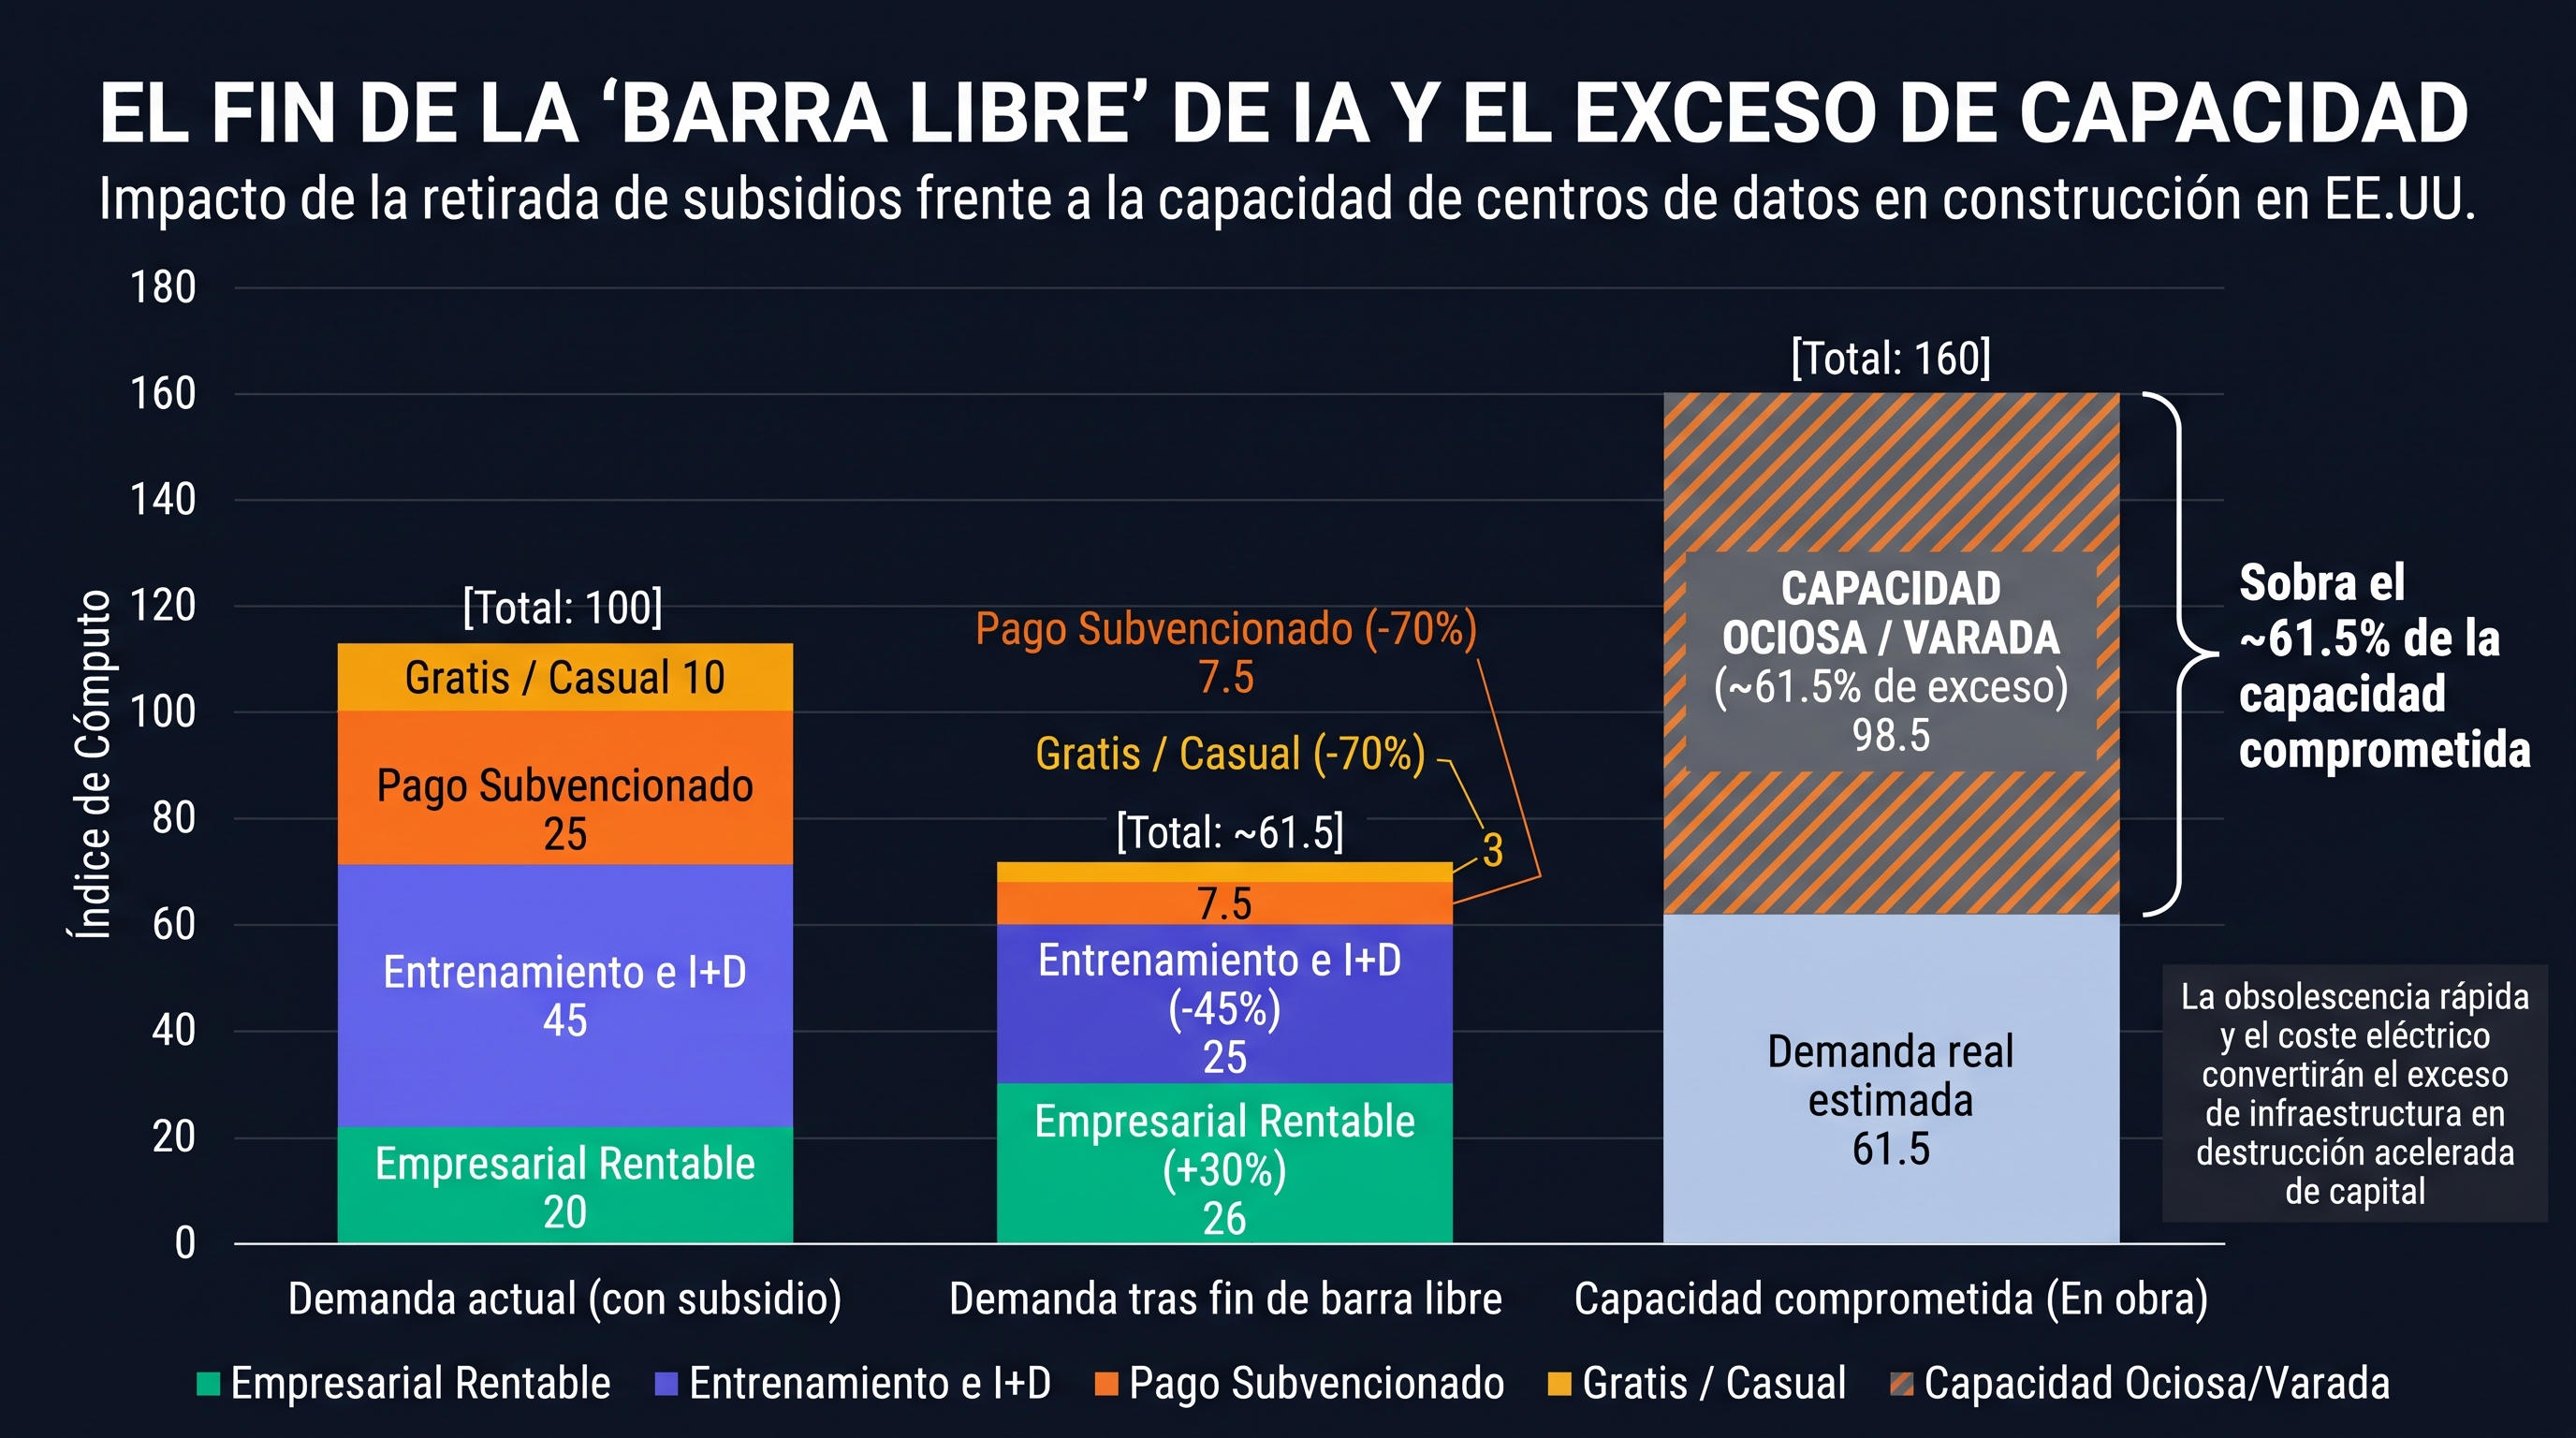
Entonces, esto es un pinchazo en toda regla. Y los pinchazos siempre acaban yendo más allá de lo proyectado y llevándose por delante actividad real y legítima.
Vamos a considerar, finalmente, dos casos que me interesan:
Nvidia ha presumido siempre de ser una empresa fabless, que no posee realmente fábricas físicas, lo único que hace es diseñar sus aparatos, pero lo que no dice es que los fabricantes, que son TSMC, SK Hynix y Micron, la obligan a firmar compromisos de compra a futuro si quiere tener toda esa producción dedicada. Es decir, que los fabricantes han descargado gran parte de su riesgo en Nvidia. Por ejemplo, con TSMC Nvidia tiene 390.000 millones de dólares en compromisos de suministro y capacidad, y en total tiene 518.000 millones en compromisos futuros, de los cuales 304.000 millones vencen antes de enero de 2028. Neon me pone el ejemplo de Cisco en 2000-2002: sólo un trimestre en pérdidas por saneamiento de inventario, caída del 80 % de su valor en bolsa. Yo creo que ahí Neon es demasiado optimista, lo de Nvidia me parece más grave.
Microsoft se va a ver depreciando o amortizando su inmovilizado, por bajada de precio de los nuevos chips y por abandono de centros de datos sobrantes. Gran parte de esos $170.000 millones anuales de capex va a acabar siendo dinero tirado. A eso, habrá que sumar lo que ocurra con OpenAI, como ya he mencionado antes.
Entonces, esto es el tres de nou amb folre, unos se van a llevar detrás a los otros. Tienen contratos cruzados, todo el mundo cree que ha descargado el riesgo en el otro. No sé a qué me recuerda esto.
Actualización:
Me había olvidado de una parte fundamental del análisis. Voy a ser muy breve.
Rentabilidad de los bonos emitidos por las empresas de IA:
Meta: 6,58 %.
Space X: 8,26 %.
Oracle: 8,65 %.
SoftBank: 9 %.
Anthropic: por encima del 10 %.
CoreWeave: por encima del 16 %.
Mi opinión: esto es absolutamente insostenible a medio plazo, van a entrar en grado de bono basura y van a tener que cancelar proyectos y reestructurar esas deudas. Las bajadas en sus valoraciones bursátiles van a ser muy severas.